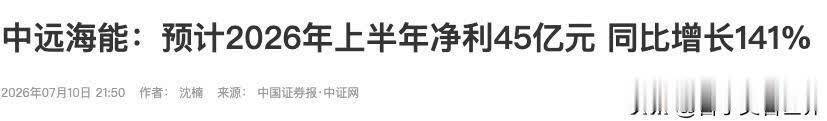
中远海能发了公告炒股配资专业网,上半年净利润45亿,同比增长141%。
一个航运公司,在业务没有大变动的情况下,突然利润高了那么多,咋回事呢?
官方解释很有意思,“国际油运市场景气上行”“地缘政治风险溢价推升运价中枢”“霍尔木兹海峡通航情况发生重大变化”。
说白了,中东那边乱了,油运不好走了,运价飞了,我们赚翻了。
运价是怎么飞起来的
今年1到6月,VLCC西非到中国这炒股配资专业网条线,平均TCE(等价期租租金)到了117773美元一天。同比涨了大概180%。美湾到中国那条线,111083美元一天,同比涨170%。
一艘超大油轮,一天的租金,将近12万美元,折合人民币80多万。
这个价格是个什么水平?
对比一下,正常年份VLCC的日租金也就三四万美元徘徊,能上五万就算行情不错。现在直接干到十一二万,翻了三倍。
为什么?
表面上是三个原因叠加:合规运力紧张、行业集中度提升、地缘政治溢价。
但你把这三个词合在一起,就一件事,中东乱了。
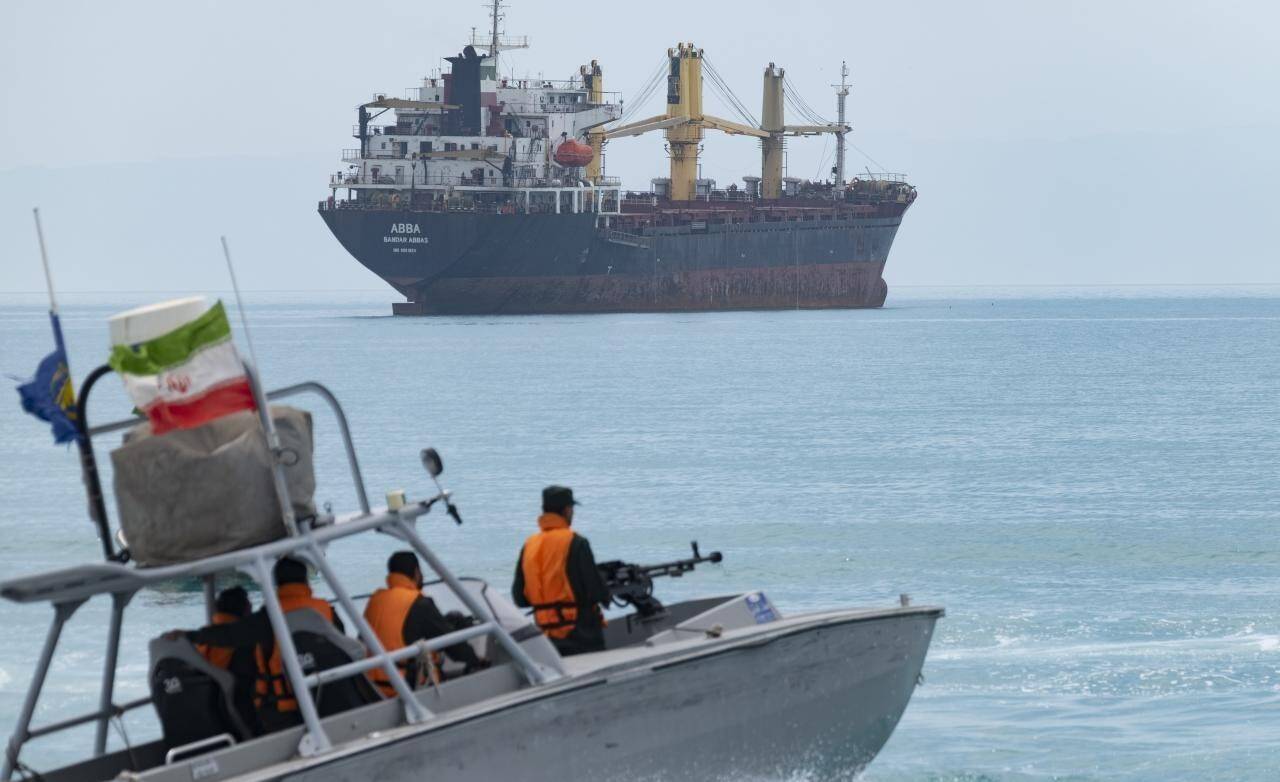
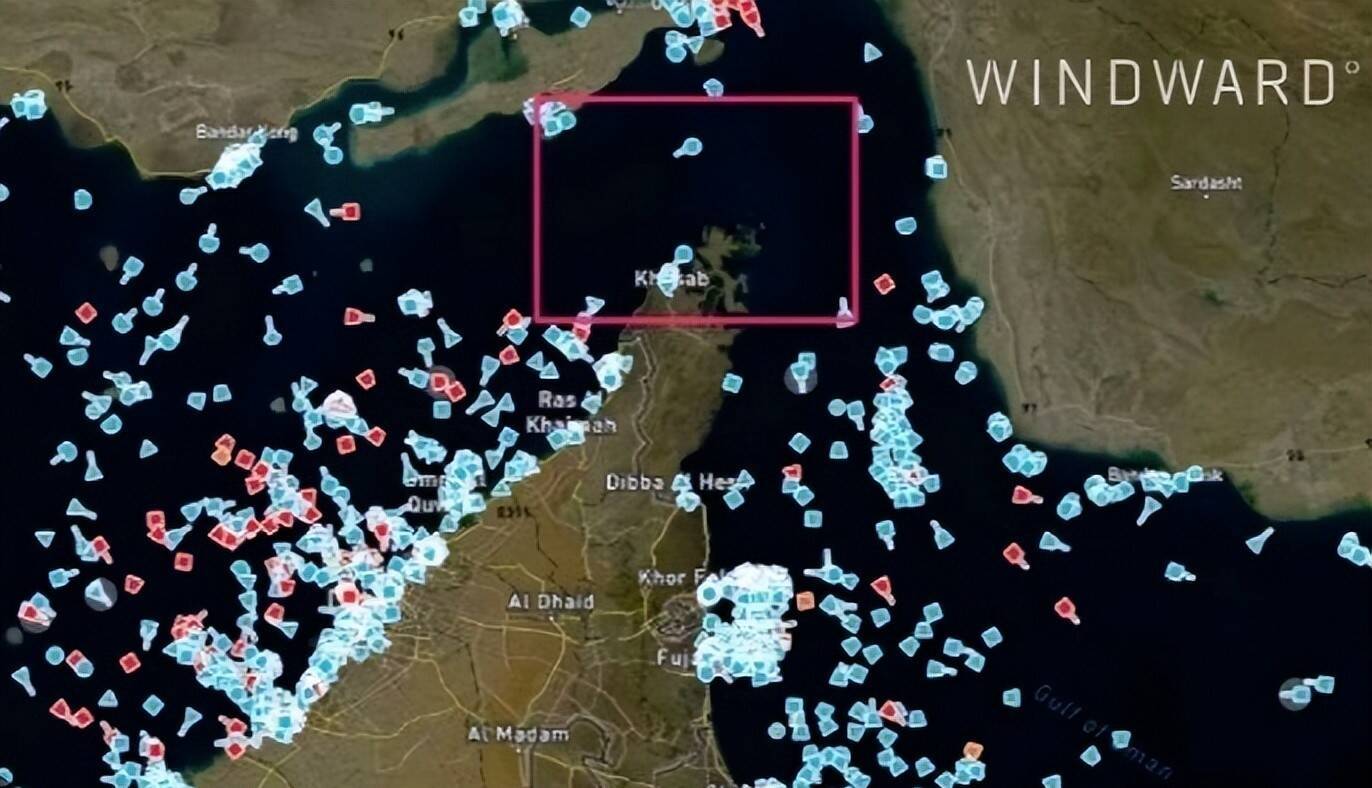
今年2月底,霍尔木兹海峡通航出现“重大变化”,大家都知道,就是特朗普打起来了。
中远海能自己有一部分船就卡在海峡里,选择“阶段性等待”,直到6月下旬才全部安全驶出。
那你们家的船在里面躲了小半年,怎么还能赚141%?
就是因为这半年海峡不通,全世界的油运公司都在抢船,运价才被抬到天上去。
一部分的船暂时不能跑,其他的船跑的每一趟都赚双倍甚至三倍的钱。
这就是市场。
这钱到底是谁掏的,给了谁
油运公司的运费涨了,涨谁的?
涨石油贸易商的。石油贸易商的成本高了,转嫁给谁?转嫁给下游的炼厂。炼厂成本高了,谁埋单?成品油的终端使用者,就是你我他。
没办法,一场发生在遥远海峡的军事对峙,一次没有任何普通人参与决策的地缘冲突,最后账单是通过运费、通过油价、通过每一次加油和每一件用石油下游产品做出来的东西,均摊到全球几十亿普通人头上。
而这笔均摊出来的钱,最后汇集到哪儿去了?
一部分给了中远海能这样的头部船东,变成了那45亿净利润里的一部分。一部分给了国际大宗商品交易商,一部分给了保险公司,因为战争风险险的费率也水涨船高。
我不是在指责中远海能。人家什么都没做错,市场行情来了,业务能力也确实过硬,能在海峡出事的情况下统筹安全和运营,赚到该赚的钱,这是本事。
我只是想说,你看,一场没人愿意打的仗,一个没人能控制的海峡,就这么变成了财报上一行漂亮的数字。
这世界的账本,有时候真的很魔幻。
更值得琢磨的下半场
公告里还有一句话,我觉得特别值得单拎出来说。
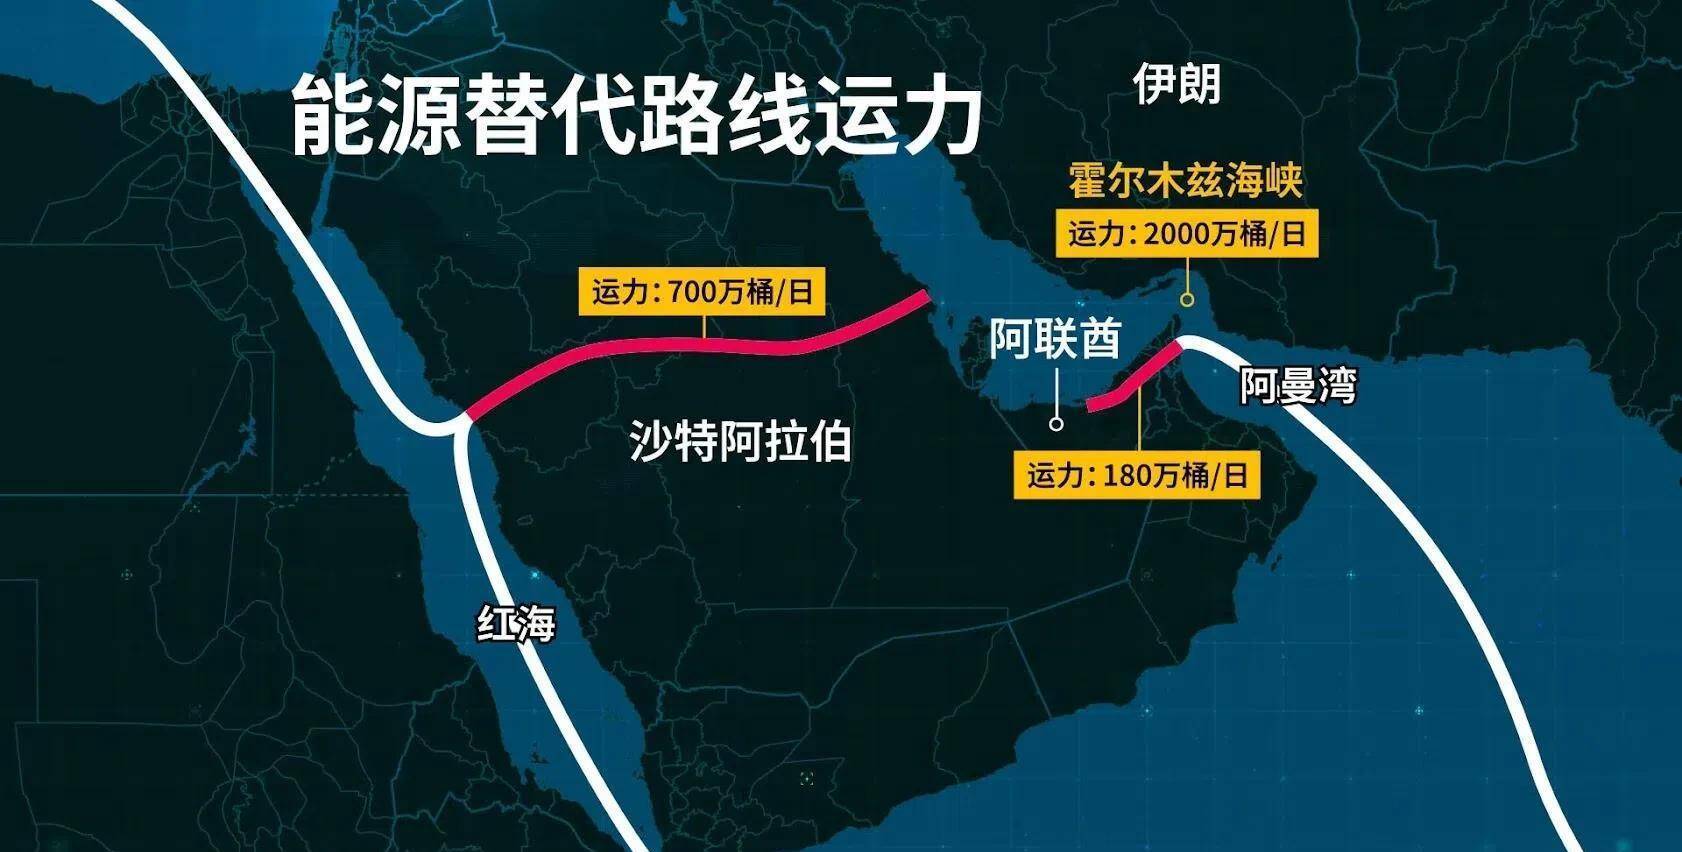
“随着霍尔木兹海峡逐步恢复通航,VLCC市场正在经历从‘地缘风险溢价驱动’向‘供需基本面驱动’的转换。”
翻译一下:地缘政治那部分红利,可能要吐一部分回去了。
近期运价已经从高点回调了。
原因也不复杂,别看特朗普二次动手了,但市场已经有了预期,海峡处在半开放状态,停火协议签署的窗口期,之前堵在那儿的运力回流,市场重新平衡。
但这里面有个关键的关键:基本面并没有变。
新船造得慢,环保法规越来越严,合规运力增长有限,中国和亚洲的原油进口有恢复预期,长航线需求还在。
说白了,就算没有霍尔木兹这档子事,油运市场本身的供需也是偏紧的。
地缘冲突是给行情浇了桶油,火烧得更旺;油烧完了,底下的柴火本来就还烧着。
所以对头部船东来说,接下来是从“吃风口”切换到“拼内功”的阶段。谁的船队布局全球,谁的运营效率高,谁能给客户提供确定性,谁就能在风险溢价退潮之后继续赚钱。
这也是为什么VLCC二手船还在活跃交易,新船订单还在增长,长期租约价格还维持在高位。资本是最诚实的,它用真金白银投票,它相信这盘生意还能吃很多年。
一艘油轮和一个世界
一艘VLCC,三十多万吨的载重,长度接近三个足球场,从波斯湾装满原油,穿过霍尔木兹,绕过马六甲,一路开到中国的港口。船员在船上待几个月见不到陆地,船上的每一滴油都要经过复杂的定价、保险、清关、结算。
普通人看到的,是加油站上那个数字。
投资者看到的,是财报上那个数字。
而这中间几万公里的航程里,藏着地缘博弈、藏着产业链条、藏着无数个像中远海能这样的公司,在别人打仗的时候低头开船,把风险变成利润,把动荡变成分红。
45亿的净利润是真的,141%的增长也是真的。
这,才是真的赚的,新大航海时代的钱。
华林优配提示:文章来自网络,不代表本站观点。